AI 基礎設施週期仍在,但半導體貝塔正在下降。
市場正在從「所有 AI 硬體都受益」轉向「誰能證明收入、利潤和自由現金流回報」。雲廠商獲得獎勵,半導體基本面仍有支撐,但估值彈性下降、波動上升。
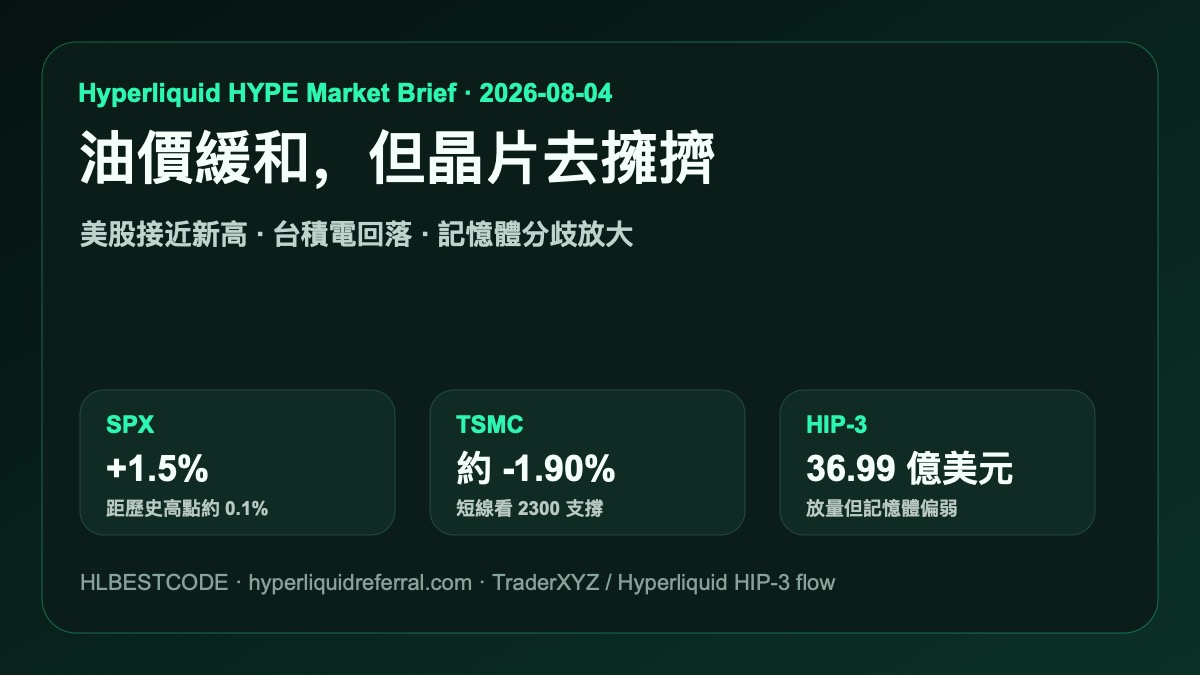
隔夜美股受油價下跌、收益率回落和大型科技修復推動上漲,但亞洲沒有完全跟隨。台股、韓股和日股回落,台積電下跌約 1.9%,TraderXYZ 成交放大主要伴隨記憶體鏈賣壓,而不是單純看漲突破。
市場正在從「所有 AI 硬體都受益」轉向「誰能證明收入、利潤和自由現金流回報」。雲廠商獲得獎勵,半導體基本面仍有支撐,但估值彈性下降、波動上升。

資料截點為北京時間 2026-08-04 12:20 左右;台灣市場為午間參考,TraderXYZ 使用 24 小時滾動 HIP-3 資金流。
美股受油價下跌、長端壓力緩和和大型科技修復推動上行。但 10 年期美債收益率仍在約 4.7% 高位,Fed 面對的通膨仍高於目標。強就業會保留收緊風險,弱就業配合高通膨則會引發增長擔憂。
標普 500 收於 7600.50,+1.5%,距歷史收盤高點約 0.1%;道瓊 53178.41,+1.3%,創新高;納斯達克 +2.1%。Microsoft +4.9%,Meta +6.0%,Amazon +4.6%,Nvidia +2.9%,AMD +1.8%,Apple -1.8%,SOXX +0.6%。
台灣加權指數約 43228 點,-0.37%;台積電約 2325 元新台幣,約 -1.90%。台積電基本面仍強,但跌破 2350 元後,短線重點是 2300 元承接和外資流向能否穩定。
Amazon 將 2026 年資本開支上調至 2200 億美元,AWS 增速加快至 37%,支撐算力需求尚未見頂。Goldman Sachs AM 強調企業 Token 消耗和光通信,Morgan Stanley 則把 AI 視為算力、電力、冷卻和融資共同推動的建設週期。
前十 24 小時名義成交約 36.99 億美元,較昨天增加約 148%。結構混合:SP500 和 XYZ100 上漲,能源反彈,但 SKHX、MU、DRAM、SKHY 下跌。可信結論是指數風險偏好尚可,但晶片內部仍在去擁擠。
永續合約帶槓桿且可反覆換手,適合觀察擁擠度與方向,但必須與現貨、ETF、期權和公司基本面交叉驗證。
參考來源: TWSE realtime quotes · AP: August 3 U.S. markets · Reuters / Investing.com: Morgan Stanley on hyperscalers vs chipmakers · Goldman Sachs: AI adoption and inference demand · Goldman Sachs: Jim Covello on AI payback · Morgan Stanley: AI buildout, monetization and financing · New York Fed: August 2026 economic calendar · Hyperliquid public info API
如果想看 Hyperliquid 生態專屬視角,可查看 HYPE 市場簡報中心。