需求沒有壞,但資本回報比口號更重要。
AI 基礎設施中期仍偏強:雲需求、HBM、先進封裝、光通信、電力和資料中心建設仍在擴張。短線風險則換成高估值、持倉擁擠、利率上行和資本開支回報不及預期。
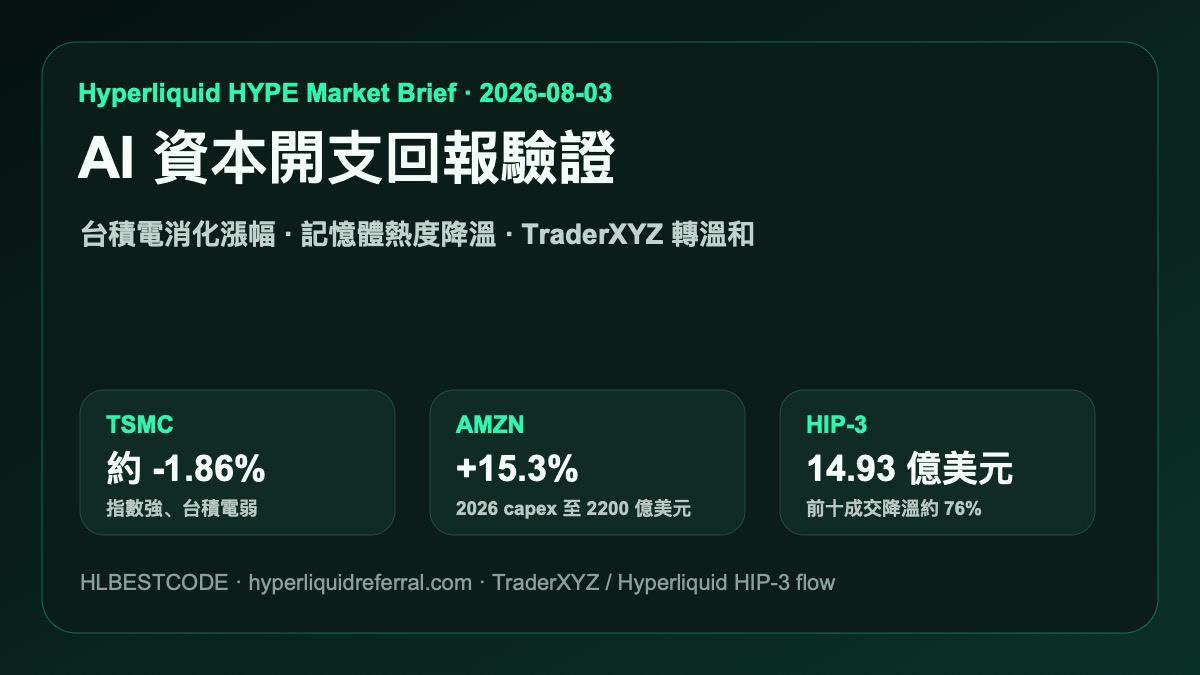
Amazon 和 Microsoft 顯示 AI 基礎設施需求仍在擴張,但市場不再只因「花錢做 AI」就給高估值。台灣今天是指數強、台積電弱的分化,TraderXYZ 記憶體成交熱度也較上週極端追價明顯降溫。
AI 基礎設施中期仍偏強:雲需求、HBM、先進封裝、光通信、電力和資料中心建設仍在擴張。短線風險則換成高估值、持倉擁擠、利率上行和資本開支回報不及預期。

資料截點為北京時間 2026-08-03 11:30 左右;台灣市場為午間參考,TraderXYZ 使用 24 小時滾動 HIP-3 資金流。
Fed 7 月會議維持 3.50%-3.75% 利率不變,且出現 3 張反對票。通膨仍高於目標,長端收益率繼續限制高估值科技股容錯率。Brent 約 83.5 美元,能源尾部風險仍在。
7 月 31 日收盤:標普 500 為 7489.72,+0.7%;道瓊 52485.03,+0.5%;納斯達克 25373.85,+1.0%。Amazon +15.3%,Apple -7.4%,Micron -5.9%,Nvidia +2.9%,Microsoft +3.0%,Meta +3.3%。
台灣加權指數約 43360 點,+0.56%;台積電約 2380 元新台幣,約 -1.86%。台積電 Q2 收入、EPS、毛利率和資本開支指引仍強,但後續需要 2 奈米良率、CoWoS 擴產、客戶訂單與毛利率持續驗證。
Amazon 的 AWS 加速和資本開支上修,是算力需求尚未結束的直接證據。Goldman Sachs AM 強調企業 AI 部署與光通信受益;Morgan Stanley 則把 AI 視為算力、電力、冷卻和融資共同推動的工業建設週期。
前十 24 小時名義成交約 14.93 億美元,包含 SKHX、原油、XYZ100、SP500、Brent、MU、SNDK、DRAM、Samsung 和白銀,較上週五 62.42 億美元明顯降溫。
永續合約帶槓桿且流動性不均,可以讀情緒,但不能替代現貨、ETF、期權和公司基本面。
參考來源: TWSE realtime quotes · AP: July 31 U.S. markets · AP: weekly data and earnings calendar · S&P Global: TSMC Q2 analysis · Goldman Sachs: AI adoption and inference demand · Morgan Stanley: AI macro investment cycle · BlackRock: equity market outlook · J.P. Morgan: mid-year outlook · J.P. Morgan Asset Management: AI supply chain · Hyperliquid public info API
如果想看 Hyperliquid 生態專屬視角,可查看 HYPE 市場簡報中心。