全球市場簡報 · 2026-07-28

亞洲晶片去槓桿,CXMT 重估記憶體風險。

韓國與台灣半導體資產大幅下跌,台積電相對大盤抗跌。CXMT 讓市場重新評估 DRAM 競爭,但今晚真正要驗證的是美股現貨、Fed 定價,以及 Microsoft/Meta 的 AI 資本開支回報。

Updated: 2026-07-28Theme: 亞洲晶片去槓桿 + CXMT 記憶體衝擊 + 台積電抗跌 + Fed 與大型科技財報Coverage: TSMC、MU、SKHX、Samsung、CXMT、DRAM、NVDA、AMD、Microsoft、Meta、Fed、TraderXYZ
主判斷

方向訊號可信,永續跌幅不可照單全收。

TraderXYZ 前十名義成交放大到約 44.74 億美元,較昨日增加約 202%,且與韓國、台灣、日本現貨走勢互相驗證。因此風險偏好下降的方向有參考價值,但永續合約受槓桿與流動性影響,不能直接等同今晚美股開盤價。
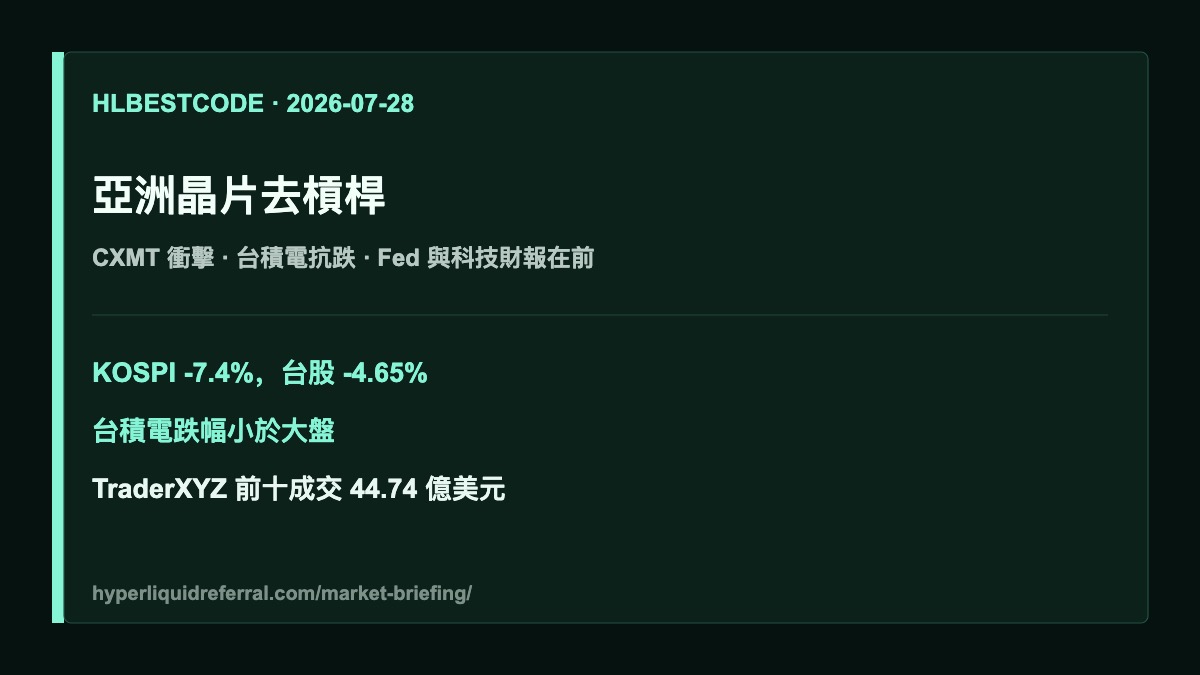
Hyperliquid HYPE 市場簡報 2026-07-28 | 亞洲晶片去槓桿與 CXMT 記憶體衝擊
1. 亞洲晶片去槓桿已是區域事件KOSPI 跌約 7.4%,Samsung 與 SK 海力士跌約 9-10%,台灣加權跌約 4.65%,日經盤中亦走弱。這已不只是單一個股調整。
2. 台積電明顯強於大盤台積電收 2280 新台幣,跌約 2.98%,好於台灣加權 -4.65%。它的護城河是先進邏輯製程、先進封裝和客戶生態,而不是通用 DRAM。
3. CXMT 主要壓制記憶體估值倍數CXMT 融資與 IPO 熱度提高通用 DRAM 供給預期,但 HBM、良率、散熱、封裝與國際客戶認證仍是獨立門檻。
4. Fed 與大型科技財報決定下一步Microsoft 與 Meta 需要證明 AI 收入和營運現金流能支撐資本開支;若 Fed 偏鷹暫停,高估值科技仍會承壓。

關鍵數據

台灣與韓國為 7 月 28 日收盤或接近收盤資料;TraderXYZ 為北京時間約 14:20 盤中資料;美股採用 7 月 27 日收盤。

台灣與台積電

台灣加權收約 41,603.36,跌 4.65%。台積電收 2280 新台幣,跌 2.98%,較大盤少跌約 1.67 個百分點。

韓國與記憶體

KOSPI 跌約 7.41% 至 6,253.81。Samsung 跌約 9.15%,SK 海力士跌約 10%,指數集中和程序交易限制放大壓力。

美股收盤

S&P 500 +0.02%,道指 +0.51%,Nasdaq -0.18%。SOX 跌約 2.2%;NVDA -5.0%,AMD -5.2%,MU -2.2%,TSM ADR -1.0%。

TraderXYZ

前十名義成交約 44.74 億美元,較昨日增加約 202%。SKHX、SNDK、MU、SKHY 與 DRAM 是下跌主線。

宏觀與 Fed

油價和收益率回落,但半導體仍下跌,說明市場正在交易估值、競爭和 AI 資本開支回報,而不只是通膨。

策略框架

先控制槓桿。較乾淨的反轉需要 KOSPI 穩定、台積電重新站回 2350、TraderXYZ 下跌成交縮小,以及 Microsoft/Meta 證明 AI 現金回報。

參考來源: AP: July 27 stocks, oil and bonds · Reuters: Wall Street, SOX and Fed pricing · AP: Korea, Taiwan and Asia markets · Reuters: KOSPI, Samsung, SK Hynix and CXMT impact · AP: CXMT listing · TSMC official Q2 2026 results · Goldman Sachs: U.S. midyear and Fed outlook · J.P. Morgan: Fed policy outlook · Apollo: market volatility week · S&P Global: Microsoft and Meta earnings previews · Microsoft investor relations · TraderXYZ

如果想看 Hyperliquid 生態專屬視角,可查看 HYPE 市場簡報中心